


ביצוע בדיקות בעסקת דירה בבנימינה כאשר למוכר יש משכנתא קיימת הוא תהליך נפוץ ומובנה, הדורש בחינה מדוקדקת של נסח הטאבו, הוצאת מכתב כוונות עדכני מהבנק של המוכר, ובניית לוח תשלומים שמבטיח את סילוק השעבוד לפני העברת הבעלות. כדי להגן על כספי הקונה, נהוג להעביר את התשלום השני (לרוב כ-30% מערך הנכס) ישירות לבנק של המוכר לכיסוי המשכנתא, ולהתנות את המשך התשלומים במחיקת הערת האזהרה של הבנק. כמי שמלווה עסקאות רבות באזור, אני רואה עד כמה תיאום נכון בשלבים אלו מונע עיכובים מיותרים ומאפשר לשני הצדדים להגיע לסגירה בשקט ובביטחון.
האם מסוכן לקנות דירה עם משכנתא קיימת בבנימינה?
מילדותי בבנימינה, וכנכדה למייסדיה, אני נתקלת כמעט מדי יום בעסקאות שבהן על הנכס רובצת משכנתא. לאחר עשר שנות פעילות בתיווך נדל"ן באזור, אני יכולה לומר בביטחון מלא: דירה עם משכנתא קיימת היא הסטנדרט בשוק הנדל"ן, לא החריג. אין שום סיבה לחשוש, כל עוד עובדים בסדר הנכון ועם אנשי המקצוע הנכונים.
רוב עסקאות המגורים יד שנייה בישראל, כולל בבנימינה, כוללות נכסים שאינם "נקיים" משעבודים. המערכת המשפטית והבנקאית בנויה בדיוק סביב המציאות הזו, עם כלים ברורים שמגנים על הקונה לאורך כל הדרך. הבעיות מתרחשות רק כאשר מדלגים על שלבים, ולא בגלל עצם קיום המשכנתא.
המחיר החציוני של עסקה בבנימינה עומד על כ-2.2 מיליון שקלים, שזה כ-24,000 ש"ח למ"ר. מדובר בסכומים משמעותיים מאוד, ולכן החשיבות של עבודה מסודרת לפי שלבים היא לא רק עניין של סדר טוב, אלא של הגנה פיננסית ממשית. רכישת דירה בבנימינה עם משכנתא קיימת היא תהליך שניתן לנהל בבטחה, בתנאי שמבינים מה בודקים ומתי.
הגנת הקונה תלויה בשני דברים עיקריים: זיהוי מלא של כל השעבודים על הנכס, והבטחה שהמשכנתא של המוכר תסולק או תיגרר לפני שהבעלות עוברת. כאשר מקפידים על כך, העסקה יכולה להתנהל חלק ובטוח כמו כל עסקה אחרת.
הבדיקות המקדימות: נסח טאבו, אישור זכויות רמ"י וחברה משכנת
לפני שחותמים על דבר, יש לבדוק מי בעל הנכס ומה רשום עליו. נסח הטאבו הוא "תעודת הזהות" של הנכס: הוא חושף את פרטי הבעלות, המשכנתאות הרשומות, הערות האזהרה, עיקולים וכל זכות אחרת שנרשמה לטובת גורם שלישי. מוציאים אותו בקלות באינטרנט לפי מספר הגוש והחלקה, ומקבלים תמונה עדכנית של מצב הנכס ברגע ההפקה.
לא כל הנכסים בבנימינה רשומים בטאבו. חלקם רשומים ברשות מקרקעי ישראל (רמ"י), ואז מוציאים אישור זכויות דיגיטלי בעלות של 81 ש"ח, שהוא מסמך תקף משפטית לכל דבר ועניין. הפקת אישור זכויות מרמ"י מתבצעת דרך אתר הממשלה ומספקת תמונה מלאה של הזכויות והשעבודים על הנכס. גם כאן יופיעו כל המשכנתאות, הערות האזהרה וכל עיקול אחר.
בבנימינה ישנם גם בתים ותיקים ונכסים שרישומם מורכב יותר, כלומר נכסים הרשומים דרך חברה משכנת. במקרים אלו מוציאים אישור זכויות מהחברה עצמה. חשוב לדעת שרישום כזה נחשב פחות חזק מבחינה משפטית, ולעיתים מסובך יותר לסיום הרישום הסופי, במיוחד אם החברה המשכנת אינה פעילה. לכן, כאשר הנכס רשום בחברה משכנת, הבדיקה המשפטית חייבת להיות מעמיקה יותר.
מעבר למשכנתא עצמה, חשוב לאתר שעבודים נוספים שאולי אינם בולטים לעין: הערות אזהרה לטובת צדדים שלישיים, עיקולים מצד נושים, או זכויות שימוש שנרשמו בעבר. אני ממליצה תמיד לבדוק לא רק את נסח הטאבו, אלא גם רשמי שעבודים ובטחונות נוספים. אין לראות באמור ייעוץ משפטי, ויש להיעזר בעורך דין לביצוע הבדיקות הללו.
| סוג הרישום | המסמך הנדרש לבדיקה | דגשים לבדיקת שעבודים |
|---|---|---|
| טאבו (לשכת רישום המקרקעין) | נסח טאבו עדכני | מציג משכנתאות, הערות אזהרה ועיקולים בזמן אמת. ניתן להפקה מקוונת לפי גוש וחלקה. |
| רמ"י (רשות מקרקעי ישראל) | אישור זכויות דיגיטלי (81 ש"ח) | מסמך בעל תוקף משפטי מלא. מציג בעלות, שעבודים וזכויות. מופק דרך אתר הממשלה. |
| חברה משכנת | אישור זכויות מהחברה המשכנת | נחשב פחות חזק משפטית. יש לבדוק את סטטוס הפעילות של החברה ואת שלב הרישום הסופי בפרויקט. |
מכתב כוונות מהבנק: המסמך שאי אפשר בלעדיו
מכתב כוונות הוא המסמך הרשמי שמנפיק הבנק של המוכר, ובו מפורטת היתרה המדויקת לסילוק המשכנתא נכון לתאריך מסוים, כולל ריבית, הפרשי הצמדה ועמלות פירעון מוקדם. במילים פשוטות: זהו ה"מחירון" העדכני של חוב המוכר לבנק. בלי מסמך זה, אי אפשר לדעת בוודאות אם תמורת המכירה מכסה את החוב.
אני ממליצה לדרוש את מכתב הכוונות כבר בשלב המשא ומתן, עוד לפני חתימה על חוזה. הסיבה פשוטה: לעיתים מתברר שיתרת המשכנתא גבוהה מהצפוי, ויש לתכנן את לוח התשלומים בהתאם. גילוי מאוחר של פרט זה עלול לגרום לעיכובים משמעותיים ואף לסכן את העסקה כולה. בדיקות לפני רכישת דירה באזור בנימינה וגבעת עדה מתחילות תמיד בשלב זה.
מבחינת לוחות הזמנים, הבנקים מאפשרים הגשת הבקשה בדרכים דיגיטליות, ולרוב מאשרים את קבלת הבקשה תוך כ-24 שעות. לאחר מכן, המסמך מופק תוך ימים ספורים. חשוב לדעת שלמכתב הכוונות יש תוקף מוגבל, ולכן יש לתאם את מועד הפירעון בתוך חלון הזמן שנקבע. הבנק מתחייב בדרך כלל להסיר את השעבוד תוך 30 ימים ממועד קבלת הסכום הנקוב במכתב. בנק ישראל מפרסם מידע רשמי בנושא תנאי המימון ושקיפות נתוני המשכנתאות.
בניית לוח תשלומים בטוח בעסקה עם משכנתא
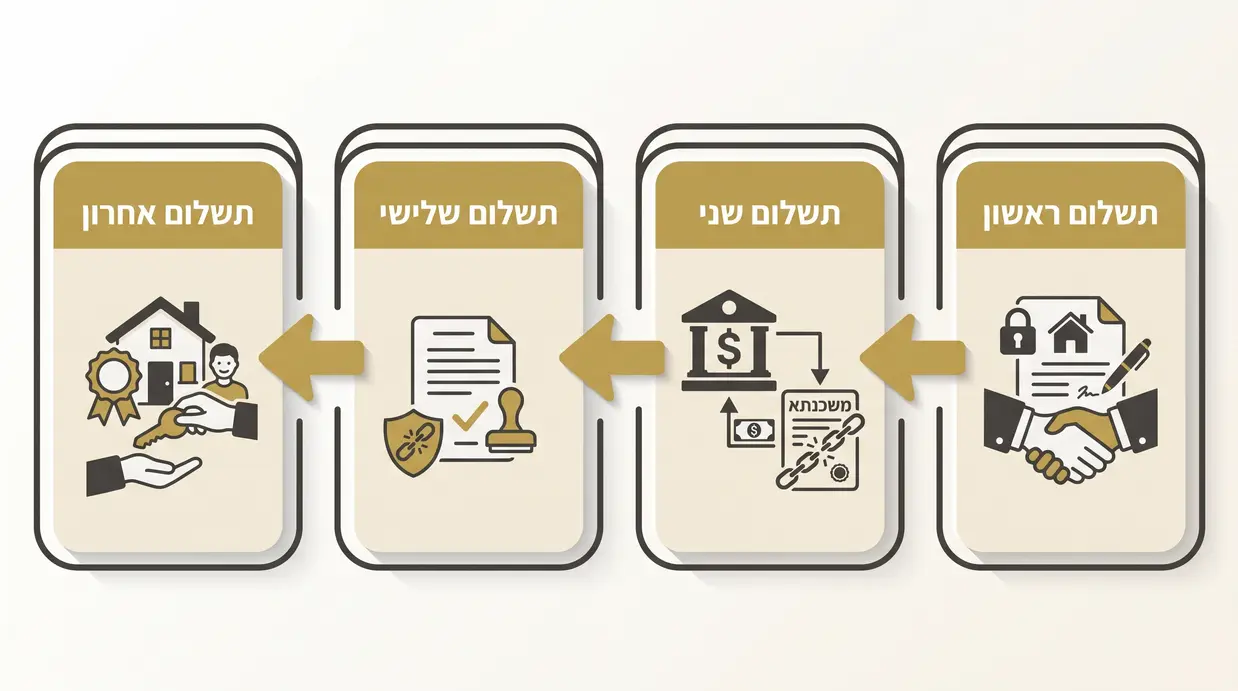
לוח התשלומים בעסקה עם משכנתא קיימת הוא לא רק עניין מספרי, אלא כלי ניהול סיכונים מרכזי. המבנה המקובל כולל לרוב ארבע פעימות תשלום, כאשר כל פעימה מותנית בהשגת אבן דרך מוגדרת בעסקה.
התשלום הראשון, העומד לרוב על 10-15% ממחיר הנכס, משולם במעמד חתימת החוזה. כנגד תשלום זה, נרשמת הערת אזהרה לטובת הקונה בטאבו. הערת האזהרה מונעת מהמוכר לבצע עסקאות סותרות, כגון מכירה לאחר או רישום משכנתא נוספת, ומבטיחה את זכויות הקונה מהרגע הראשון.
התשלום השני, כ-30% ממחיר הנכס, מתוזמן לרוב ל-30 עד 60 ימים לאחר החתימה. כאן טמון אחד המנגנונים החשובים ביותר להגנת הקונה: הכסף מועבר ישירות לחשבון ההלוואה של המוכר בבנק, לא לחשבונו הפרטי. העברה ישירה זו מבטיחה שהכסף מגיע לייעודו ומונעת מצב שבו המוכר מקבל את הכסף אך לא פורע את המשכנתא.
התשלומים הבאים, כולל החלק הממומן על ידי משכנתא של הקונה, מותנים בקבלת אישור מהבנק שהמשכנתא נפרעה ובמחיקת השעבוד מרשם הזכויות. רק לאחר שהמוכר מסר מסמך ביטול משכנתא חתום ניתן להמשיך לתשלום הבא. מנגנון זה הוא הגנה מעשית ואפקטיבית על כספי הקונה לאורך כל העסקה.
סילוק מול גרירת משכנתא: אפשרויות המוכר
לאחר שהבנו מה מכתב הכוונות מציג, עולה השאלה: מה המוכר עושה עם המשכנתא שלו? ישנן שתי דרכים עיקריות. הראשונה היא סילוק מלא של המשכנתא מכספי הקונה. הבנק מקבל את הסכום הנקוב במכתב הכוונות, מוחק את השעבוד, ומנפיק מסמך ביטול. זוהי הדרך הפשוטה והנפוצה יותר.
הדרך השנייה היא גרירת משכנתא, שנפוצה מאוד בקרב "משפרי דיור" בבנימינה, אנשים שעוברים מדירה קטנה לבית גדול יותר ורוצים לשמור על תנאי הלוואה אטרקטיביים שקיבלו בעבר. במקרה כזה, הבנק מעביר את השעבוד מהנכס הנמכר לנכס החדש שהמוכר רוכש, או לפיקדון בנקאי זמני עד לרכישת הנכס החדש. הבנק בוחן מחדש את יכולת ההחזר ואת הנכס החדש, ועשוי לדרוש ערבויות נוספות בתקופת הביניים.
לגרירת המשכנתא יש תהליך בירוקרטי: המוכר מגיש בקשה לבנק, מצרף חוזי מכר ורכישה, נסחי טאבו ומסמכים פיננסיים. הבנק מבצע הערכה מחודשת ועשוי לדרוש שמאות לנכס החדש. התהליך הזה לוקח זמן, ולכן חשוב לתכנן אותו מראש ולשלב את לוחות הזמנים שלו בחוזה המכר.
חשוב לדעת שעמלות הפירעון המוקדם כפופות לנהלי בנק ישראל ומשתנות בהתאם לתנאי ההלוואה המקורית ולמועד הפירעון. הן כוללות מרכיבים שונים כגון עמלה תפעולית ועמלת היוון. המוכר הוא זה שנושא בעלויות אלו, אלא אם הוסכם אחרת בחוזה. אין לראות בכך ייעוץ פיננסי, ויש להיוועץ ביועץ משכנתאות לחישוב מדויק.
מגבלות מימון (LTV) והשפעתן על תכנון העסקה
בנק ישראל קובע מגבלות על שיעור המימון המקסימלי (LTV), כלומר כמה מתוך שווי הנכס ניתן לממן באמצעות משכנתא. מגבלות אלו משפיעות ישירות על כמה הון עצמי הקונה חייב להביא לעסקה, ולכן הן חלק בלתי נפרד מתכנון כל עסקת נדל"ן.
ההבדלים בין סוגי הרוכשים הם משמעותיים: רוכשי דירה ראשונה זכאים למימון של עד 75% משווי הנכס, משפרי דיור הרוכשים נכס חלופי יכולים לקבל עד 70%, ואילו משקיעים הרוכשים דירה שנייה מוגבלים ל-50% בלבד. כל זכות מציגה מידע מפורט על מגבלות שיעור המימון לפי סוג הרוכש.
בבנימינה, שבה המחיר החציוני עומד על כ-2.2 מיליון שקלים, המשמעות המעשית של מגבלות אלו היא ניכרת. רוכש דירה ראשונה יצטרך להביא הון עצמי של לפחות 550,000 ש"ח, משפר דיור לפחות 660,000 ש"ח, ומשקיע לפחות 1.1 מיליון שקלים. הון עצמי זה חייב להיות זמין בשלבים המוגדרים בלוח התשלומים, ולכן תכנון הנזילות מראש הוא קריטי.
חשוב לזכור שהמגבלות הללו חלות גם כאשר הנכס הנרכש הוא נכס עם משכנתא קיימת. הבנק של הקונה יבצע הערכת שמאי עצמאית ויחשב את שיעור המימון לפי שווי השוק של הנכס, לא לפי מחיר העסקה בהכרח. לכן, מומלץ להיוועץ ביועץ משכנתאות כבר בשלבי המשא ומתן. אין לראות באמור ייעוץ פיננסי.
תפקיד המתווכת והתיאום מול עורך הדין
הרקע שלי בביקורת ציבורית לימד אותי שראיית המקרו והמיקרו היא קריטית בעסקאות מורכבות. עסקה עם משכנתא קיימת היא בדיוק הסוג של עסקה שבה הפרטים הקטנים עושים את ההבדל, ותפקידי כמתווכת הוא לוודא שאף פרט לא נופל בין הכיסאות.
ההבחנה בין תפקיד עורך הדין לתפקיד המתווכת היא בסיסית ואין לבלבל ביניהם. עורך הדין אחראי על הפן המשפטי: בדיקת הרישום, ניסוח החוזה, מנגנוני ההגנה כגון נאמנות ותנאים מתלים, ורישום הערת האזהרה. הוא הגורם המוסמך היחיד לייעץ בנושאים משפטיים ולייצג את הלקוח בפני רשויות הרישום. המתווכת, לעומת זאת, מנהלת את העסקה בשטח: מתאמת ציפיות בין הצדדים, עוקבת אחר לוחות הזמנים, ומוודאת שהתהליך זורם בצורה חלקה.
אחד הדברים שאני עושה בכל עסקה הוא לזהות מוקדם ככל האפשר מורכבויות פוטנציאליות. כבר בשלב סיור הנכס אני שואלת שאלות על סוג הרישום, קיום משכנתא, ותכניות המוכר לאחר המכירה. ידע זה מאפשר לי להכין את הצדדים מראש ולחבר אותם לאנשי המקצוע הנכונים, בין אם מדובר בעורך דין המתמחה בנדל"ן, יועץ משכנתאות שמכיר את הבנקים הפועלים באזור, או שמאי מקרקעין מנוסה.
הערך האמיתי של מתווכת מקומית מנוסה בבנימינה הוא ההיכרות העמוקה עם הנכסים הספציפיים באזור. אני מכירה נכסים שרישומם מורכב, שכונות שבהן יש ריכוז של נכסים ישנים עם היסטוריה בירוקרטית, ואנשי מקצוע שעבדו בהצלחה על עסקאות דומות. זוהי לא ידיעה תיאורטית, אלא ידע מעשי שנצבר לאורך שנים של עבודה בשטח.
שאלות נפוצות
מה קורה אם יתרת המשכנתא של המוכר גבוהה ממחיר הדירה?
זהו מצב מורכב שבו המוכר יצטרך להביא הון עצמי נוסף מכיסו כדי לסלק את יתרת החוב לבנק. במצב כזה, הבנק לא יסיר את השעבוד עד לפירעון מלא של החוב. חשוב לגלות זאת כבר בשלב המשא ומתן, לפני חתימה על כל מסמך. יש להיוועץ בעורך דין לבדיקת ההיבטים המשפטיים של מצב זה. אין לראות באמור ייעוץ משפטי.
האם אפשר לחתום על זיכרון דברים לפני קבלת מכתב כוונות?
מומלץ בחום להימנע מכך. זיכרון דברים הוא חוזה מחייב לכל דבר, ולפני שיודעים מהי יתרת החוב המדויקת לבנק, אי אפשר לדעת אם העסקה כלכלית למוכר. חתימה על זיכרון דברים ללא מכתב כוונות עלולה לסבך את הצדדים במצב שממנו קשה לצאת.
כמה זמן לוקח לקבל מכתב כוונות מהבנק?
לרוב הבנק מאשר את קבלת הבקשה תוך כ-24 שעות, והמסמך עצמו מופק תוך ימים ספורים. עם זאת, לוחות הזמנים עשויים להשתנות בין הבנקים השונים ובהתאם לעומס. מומלץ להיערך מראש ולהגיש את הבקשה בהקדם האפשרי לאחר שהצדדים הגיעו להסכמה עקרונית.
איך אני מבטיח שהמוכר באמת ישלם לבנק את המשכנתא שלו?
המנגנון המרכזי הוא העברת התשלום המיועד לסילוק המשכנתא ישירות מהקונה (או מהבנק של הקונה) לחשבון ההלוואה של המוכר, ולא לחשבונו הפרטי. בנוסף, התשלומים הבאים בלוח התשלומים מותנים בהצגת אישור מהבנק על מחיקת השעבוד.
האם יש הבדל בבדיקות אם הדירה בבנימינה רשומה בטאבו או ברמ"י?
כן. בנכס הרשום בטאבו מוציאים נסח טאבו, ובנכס הרשום ברמ"י מוציאים אישור זכויות דיגיטלי בעלות של 81 ש"ח. שני המסמכים מציגים בעלות ושעבודים, אך התהליך הבירוקרטי שונה, ורישום הערת האזהרה מתבצע בגוף שונה בכל מקרה. חשוב שעורך הדין יזהה נכון את סוג הרישום בתחילת הדרך.
מי משלם את עמלת הפירעון המוקדם של המשכנתא?
המוכר הוא זה שנושא בעלויות סילוק המשכנתא שלו, כולל עמלות פירעון מוקדם, אלא אם הוסכם אחרת בחוזה המכר. עמלות אלו כפופות לנהלי בנק ישראל ומשתנות בהתאם לתנאי ההלוואה המקורית. יש לקחת אותן בחשבון בחישוב הכדאיות הכלכלית של המכירה.
האם המתווך מחליף את עורך הדין בעסקה כזו?
בשום אופן לא. המתווך מנהל את העסקה, מתאם בין הצדדים ומייעץ נדל"נית, בעוד עורך הדין אחראי על הפן המשפטי: בדיקת הרישום, ניסוח החוזה, מנגנוני ההגנה ורישום הזכויות. שני אנשי המקצוע עובדים יחד ואינם מחליפים זה את זה.
מהי הערת אזהרה ואיך היא מגנה על הקונה?
הערת אזהרה היא רישום בטאבו (או ברמ"י) המתבצע לאחר חתימת חוזה המכר. הרישום מונע מהמוכר לבצע עסקאות סותרות בנכס, כגון מכירה לאדם אחר או רישום משכנתא נוספת, ומבטיח את זכויות הקונה עד להעברת הבעלות המלאה. זוהי אחת ההגנות החשובות ביותר שעומדות לרשות הקונה בתהליך.
קניית דירה עם משכנתא קיימת היא תהליך נפוץ ובטוח, בתנאי שמקפידים על הסדר הנכון. שלושת עמודי התווך של עסקה כזו הם: הוצאת נסח טאבו או אישור זכויות עדכני, קבלת מכתב כוונות מהבנק של המוכר, ובניית לוח תשלומים שמסנכרן את העברת הכספים עם סילוק השעבוד. כאשר כל אחד מהשלבים הללו מבוצע כהלכה, העסקה יכולה להסתיים בהצלחה ובביטחון מלא לשני הצדדים.
אני מאמינה כי הדרך חשובה לא פחות מהבית. ליווי סובלני ומתחשב, שמקשיב לצרכים ולחששות של כל לקוח, הוא המפתח לעסקה מוצלחת. כאשר הקונה מבין את התהליך ומרגיש שיש מי שמוביל אותו בשלבים, הדרך לבית החדש הופכת לחוויה שלמה ולא למקור לחץ. ליווי מקצועי של עורך דין ומתווכת מקומית מנוסה מונע טעויות יקרות ומייצר את הביטחון שכל עסקה בסדר גודל כזה מחייבת.
אם אתם מחפשים לקנות או למכור נכס באזור בנימינה ורוצים לעבור את התהליך בראש שקט ובידיים בטוחות, אנחנו בסוכנות "הדרך לבית" כאן בשבילכם. צרו קשר עוד היום ונלווה אתכם בדרך לבית ולנכס המושלם עבורכם.
אין לראות באמור במאמר זה ייעוץ משפטי או תחליף לייצוג על ידי עורך דין. אין לראות באמור ייעוץ פיננסי או השקעות. נתוני שוק המוצגים במאמר הם על בסיס מידע ציבורי ואינם ערובה לתוצאות עתידיות.